국민연금 연기연금은 노령연금을 받을 권리가 생긴 뒤 최대 5년까지 연금 수령을 늦추고, 나중에 더 높은 월 연금액을 받는 제도입니다.
연기한 금액에는 매월 0.6%, 1년이면 7.2%가 더해져 5년을 모두 연기하면 단순 계산상 36%가 늘어납니다.
생활비 때문에 전액을 미루기 어렵다면 연금 전부가 아니라 일부만 연기하는 부분연기도 가능합니다.
국민연금 연기연금 제도는 누가 이용할 수 있나요?
노령연금을 받을 권리가 생기고 지급개시연령에 도달한 사람이 연금 지급을 최대 5년까지 늦출 수 있습니다.
처음 노령연금을 청구할 때뿐 아니라 이미 연금을 받고 있는 중에도 연기신청이 가능합니다.
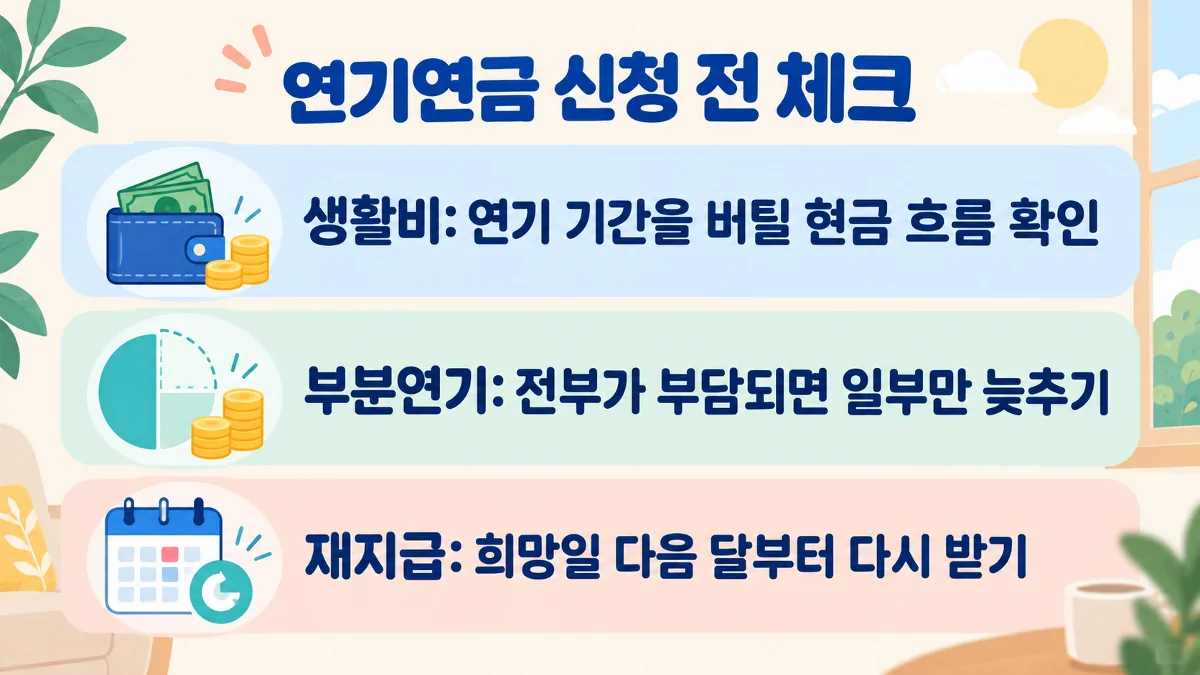
연기를 끝내고 다시 받기를 원하면 재지급 희망일의 다음 달부터 연금 지급이 시작됩니다.
연기하면 월 연금은 얼마나 늘어날까요?
연기하는 금액에는 한 달마다 0.6%씩 가산되므로 기간이 길수록 다시 받기 시작한 뒤의 월 연금액이 커집니다.
| 연기 기간 | 가산율 | 월 100만 원을 전액 연기한 예 |
|---|---|---|
| 연기 없음 | 0% | 100만 원 |
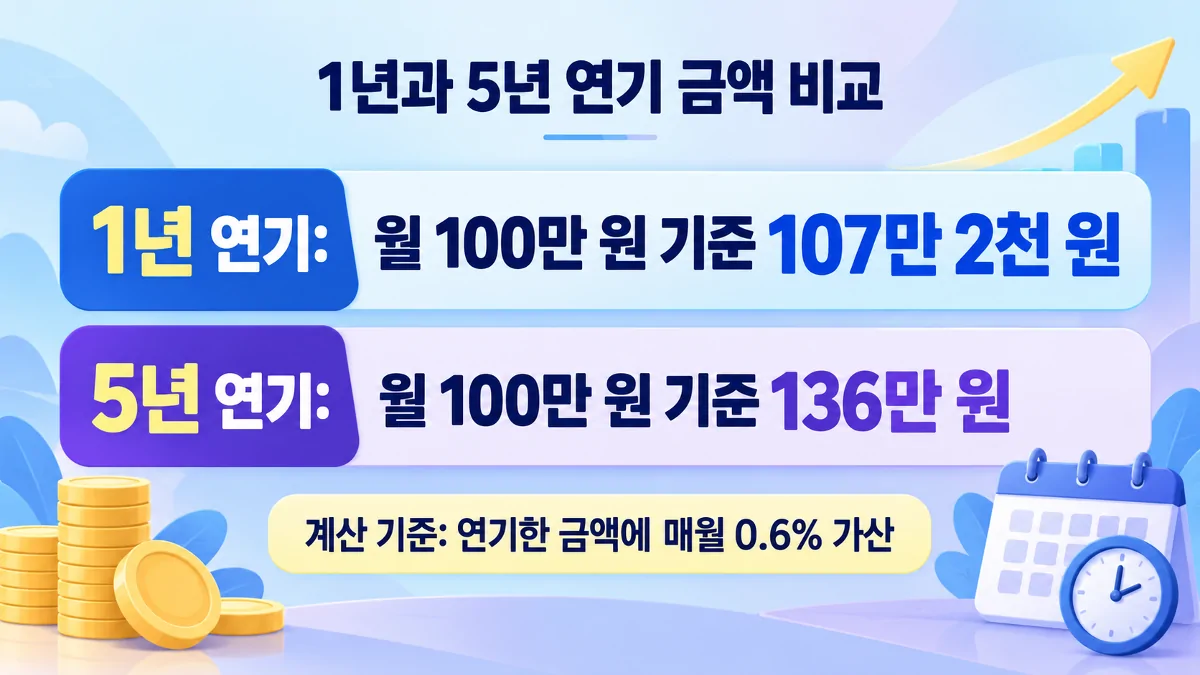
| 1년 | 7.2% | 107만 2천 원 |
| 2년 | 14.4% | 114만 4천 원 |
| 3년 | 21.6% | 121만 6천 원 |
| 4년 | 28.8% | 128만 8천 원 |
| 5년 | 36% | 136만 원 |
이 표는 현재 월 연금액을 고정하고 연기 가산만 적용한 단순 계산 예시이므로 실제 수령액은 개인별 연금액과 이후 조정에 따라 달라질 수 있습니다.
국민연금 1년 연기와 5년 연기, 누적액은 언제 같아질까요?
월 100만 원을 전액 연기한다고 가정하면 1년 연기는 12개월 동안 1,200만 원을 받지 않는 대신 이후 매달 7만 2천 원을 더 받는 계산입니다.
같은 조건에서 5년 연기는 60개월 동안 6,000만 원을 받지 않고 이후 매달 36만 원을 더 받는 계산입니다.
월액을 고정한 단순 계산에서는 1년 연기와 5년 연기 모두 재지급을 시작한 뒤 약 167개월, 약 13년 11개월이 지나면 연기하지 않은 경우와 누적 수령액이 비슷해집니다.
원래 연금을 받을 수 있었던 시점부터 계산하면 1년 연기는 약 14년 11개월 뒤, 5년 연기는 약 18년 11개월 뒤에 단순 누적액이 비슷해지는 셈입니다.
따라서 국민연금 1년 연기 비교를 할 때는 증가율만 보지 말고 연기를 시작한 뒤 생활비를 얼마나 오래 다른 돈으로 채울 수 있는지도 함께 봐야 합니다.
국민연금 부분연기는 어떻게 계산하나요?
전액 지급연기가 부담스럽다면 일부 연금은 지금 받고 나머지 금액만 늦춰 받을 수 있습니다.
예를 들어 월 100만 원 중 절반인 50만 원을 1년 연기한다고 가정하면 그 1년 동안에는 50만 원을 받고, 연기한 50만 원에는 7.2%가 더해집니다.
고정 금액으로 단순 계산하면 1년 뒤에는 현재 받던 50만 원과 연기한 금액 53만 6천 원을 합쳐 월 103만 6천 원이 됩니다.
부분연기는 당장 필요한 생활비와 나중에 늘리고 싶은 월 연금액 사이를 조절할 수 있다는 점이 전액 연기와 가장 큰 차이입니다.
국민연금 연기신청 시기와 신청 방법
국민연금 연기신청은 노령연금 지급개시연령에 도달했을 때 신청할 수 있고, 수급 중에도 신청할 수 있습니다.
- 내가 노령연금을 받을 수 있는 시점에 도달했는지 확인합니다.
- 연금 전부를 늦출지 일부만 늦출지 정하고 연기개시일과 재지급을 원하는 시점을 정합니다.
- 국민연금공단 전자민원 홈페이지나 모바일 앱의 연금청구와 수급자 관련 메뉴에서 노령연금 지급연기와 재지급 신청을 진행할 수 있습니다.
- 다시 받기를 원하는 날짜를 정하면 희망일의 다음 달부터 재지급됩니다.
국민연금 수령 연기 방법을 정할 때는 신청 자체보다 몇 년을 미룰지와 어느 정도를 연기할지 먼저 계산해두는 것이 실질적인 판단에 도움이 됩니다.
국민연금 연기연금 장점만 보고 결정하면 안 되는 이유
가장 큰 장점은 연기를 끝낸 뒤 매달 받는 연금액이 커진다는 점입니다.
반대로 연기한 기간에는 그 금액을 받지 못하므로 근로소득이나 퇴직금, 개인연금 등으로 생활비 공백을 채울 수 있는지가 중요합니다.
연기 뒤 국민연금 수령액이 커지면 건강보험이나 기초생활보장 등 다른 제도의 부담이나 자격에도 영향을 줄 수 있습니다.
- 연기하는 동안 쓸 생활비가 따로 준비되어 있는지 봅니다.
- 전액이 부담스럽다면 부분연기로 현금 흐름을 남길지 정합니다.
- 1년과 5년처럼 기간을 바꿨을 때 월 증가액과 못 받는 금액을 함께 비교합니다.
- 연금액이 커진 뒤 건강보험 등 다른 제도에 미칠 영향도 함께 살펴봅니다.
국민연금 연기연금 계산기처럼 직접 계산하는 방법
연기수령 계산은 연기 대상 월액 × (1 + 0.006 × 연기 개월 수)로 단순 계산할 수 있습니다.
월 100만 원을 12개월 연기하면 100만 원 × 1.072가 되어 107만 2천 원이 됩니다.
60개월을 연기하면 100만 원 × 1.36이 되어 136만 원이 됩니다.
부분연기라면 전체 월 연금액이 아니라 실제로 연기하는 금액에만 같은 계산을 적용하면 됩니다.
국민연금 연기연금 계산기를 찾는 경우에도 먼저 자신의 예상 월 연금액과 연기할 금액을 알아야 1년과 5년 뒤 차이를 현실적으로 비교할 수 있습니다.
함께 보면 좋은 글
국민연금 연기연금 FAQ
국민연금은 꼭 5년을 연기해야 하나요?
5년은 의무 기간이 아니라 최대 연기 가능 기간입니다.
생활비와 필요한 월 연금액을 비교해 더 짧은 기간을 선택할 수 있습니다.
이미 국민연금을 받고 있어도 연기신청할 수 있나요?
연금을 받고 있는 중에도 지급연기 신청이 가능합니다.
전부 또는 일부 지급을 늦출 수 있으므로 현재 필요한 생활비와 이후 받을 금액을 함께 계산해보세요.
국민연금을 일부만 늦춰 받을 수 있나요?
부분연기를 이용하면 일부는 받고 일부는 연기할 수 있습니다.
전액을 미루기 어려운 경우 현재 현금 흐름을 유지하면서 연기 가산을 활용할 수 있습니다.
연기연금의 연 7.2%와 물가상승률은 같은 건가요?
연기 가산률과 물가상승률은 같은 개념이 아닙니다.
연 7.2%는 수령을 늦춘 기간 때문에 붙는 증가분이고, 물가 변동에 따른 연금액 조정은 별도 요소이므로 고정 월액으로 계산한 예시는 단순 비교로 보는 것이 좋습니다.
연기한 국민연금은 언제부터 다시 받을 수 있나요?
재지급을 원하는 날짜의 다음 달부터 다시 지급됩니다.
신청할 때 연기개시일과 재지급을 원하는 시점을 함께 정하면 됩니다.


