
정년 국민연금 소득공백은 현재 60세 정년과 국민연금 수령 나이가 맞지 않아 생깁니다.
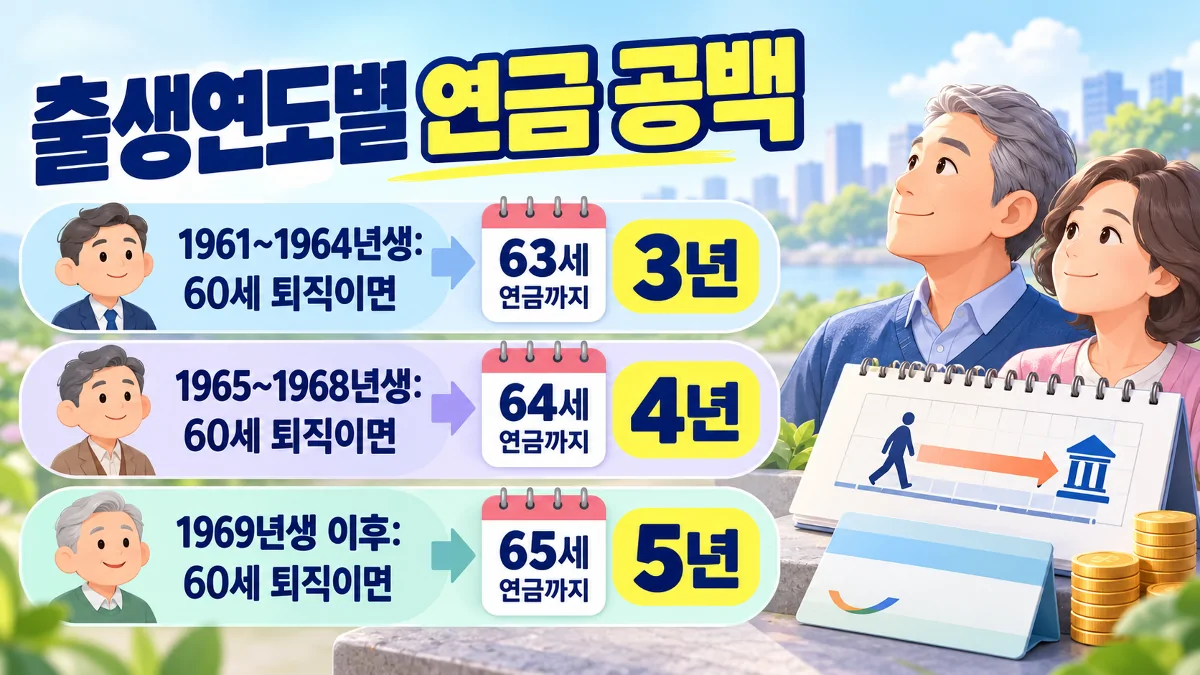
1969년생 이후가 60세에 퇴직한다면 국민연금은 65세부터 받기 때문에 최대 5년의 공백이 생길 수 있습니다.
정년을 65세로 늘리는 방안이 논의되고 있지만 2026년 현재 법정 정년 65세가 확정된 것은 아닙니다.
출생연도별로 소득공백은 몇 년인가요?
현재 정년을 60세로 놓고 계산하면 국민연금 지급 시작 나이가 늦은 세대일수록 공백이 길어집니다.
| 출생연도 | 국민연금 시작 나이 | 60세 퇴직 시 공백 |
|---|---|---|
| 1953~1956년생 | 61세 | 1년 |
| 1957~1960년생 | 62세 | 2년 |
| 1961~1964년생 | 63세 | 3년 |
| 1965~1968년생 | 64세 | 4년 |
| 1969년생 이후 | 65세 | 5년 |
따라서 1965~1968년생은 최대 4년, 1969년생 이후는 최대 5년 동안 월급과 국민연금 사이가 비게 될 수 있습니다.
실제 퇴직이 60세보다 빠르다면 체감하는 소득공백은 이보다 더 길어질 수 있습니다.
정년이 늘어나면 소득공백도 바로 없어질까요?
정년이 늦춰지면 월급을 받는 기간이 길어져 국민연금 전 공백을 줄이는 효과는 생길 수 있습니다.
다만 현재 논의되는 정년 연장안은 아직 확정된 제도가 아니어서 언제부터 누구에게 몇 세 정년을 적용할지는 최종 법안이 나와야 알 수 있습니다.
일부 논의안에서는 2029년부터 정년을 단계적으로 높이는 방안이 거론됐지만, 이를 확정된 시행 일정으로 계산하면 안 됩니다.
정년을 직접 높이는 방식과 퇴직 뒤 다시 고용하는 방식은 다를 수 있어 같은 나이까지 일해도 고용형태와 임금이 달라질 수 있습니다.
정년이 1년 늘어나면 내 공백은 얼마나 줄어드나요?
계산 방법은 간단합니다.
국민연금 시작 나이에서 실제 퇴직 나이를 빼면 대략적인 소득공백 기간을 볼 수 있습니다.
예를 들어 국민연금을 65세부터 받는 사람이 60세에 퇴직하면 65세에서 60세를 뺀 5년이 공백입니다.
같은 사람이 61세까지 일하면 공백은 4년으로 줄고, 63세까지 일하면 2년으로 줄어듭니다.
따라서 정년연장 기사를 볼 때는 65세라는 숫자만 보기보다 내 실제 퇴직 나이와 연금 시작 나이의 차이를 계산하는 것이 더 실용적입니다.
국민연금을 일찍 받으면 공백을 메울 수 있나요?
조기노령연금을 이용하면 정상 수령 나이보다 최대 5년 먼저 국민연금을 받을 수 있습니다.
다만 1년 앞당길 때마다 연금액이 약 6%씩 줄어 5년 일찍 받으면 정상 연금액의 약 70%를 받게 됩니다.
일찍 받기 시작한 뒤의 감액은 일시적인 생활비 차감이 아니라 이후 받는 연금액 자체에 영향을 주는 선택입니다.
그래서 당장 현금이 필요한지와 다른 생활비 재원이 있는지를 함께 보고 조기수령으로 줄어드는 금액까지 계산한 뒤 결정하는 편이 좋습니다.
퇴직연금과 개인연금은 어떻게 연결할 수 있나요?
국민연금보다 먼저 사용할 수 있는 자금이 있다면 퇴직연금과 개인연금으로 중간 기간을 나누어 채우는 방법을 생각할 수 있습니다.
IRP 같은 퇴직연금에서 일정 금액을 나누어 쓰면 국민연금을 받기 전까지 월 생활비를 이어 주는 가교 자금으로 활용할 수 있습니다.
개인연금도 개시 시점에 따라 국민연금보다 먼저 받을 수 있어 한 계좌에 생활비를 모두 의존하지 않는 구조를 만들 수 있습니다.
다만 필요한 생활비와 보유 자산이 사람마다 다르므로 퇴직금 전액을 한꺼번에 쓰기보다 몇 년을 버텨야 하는지부터 계산해보세요.
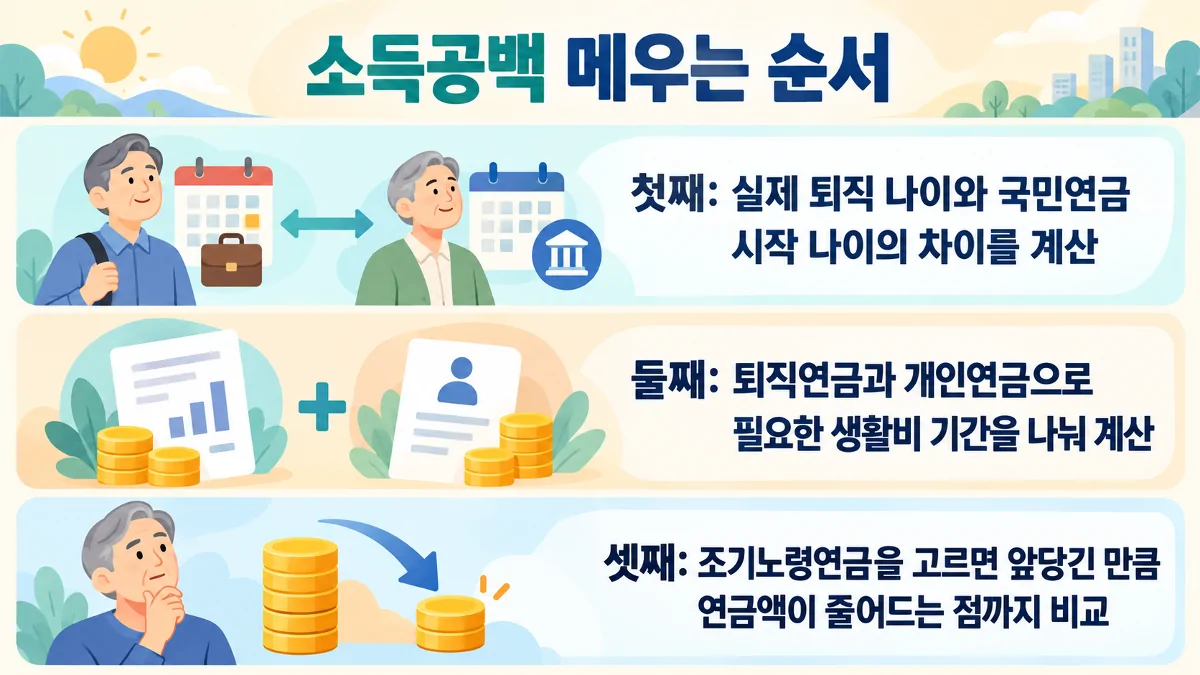
소득공백을 계산할 때 무엇을 먼저 보면 되나요?
- 내 출생연도에 따른 국민연금 정상 수령 나이를 확인합니다.
- 회사에서 실제로 퇴직할 예상 정년과 퇴직 시점을 잡습니다.
- 두 나이의 차이로 생활비가 필요한 공백 연수를 계산합니다.
- 공백 기간에 사용할 퇴직금, 퇴직연금, 개인연금, 근로소득이 몇 달 또는 몇 년을 버틸 수 있는지 나눠 봅니다.
- 조기노령연금을 생각한다면 앞당긴 기간만큼 평생 연금액이 줄어드는 점까지 함께 비교합니다.
정년 연장 법안이 바뀌면 가장 먼저 다시 계산해야 하는 값은 내 출생연도에 실제 적용되는 퇴직 나이입니다.
함께 보면 좋은 글
자주 묻는 질문
1969년생 이후는 무조건 5년 동안 소득이 없나요?
아닙니다.
60세에 퇴직하고 다른 소득이 전혀 없을 때 최대 5년이라는 뜻이에요.
계속 일하거나 퇴직연금·개인연금 등을 받는다면 실제 현금 소득이 완전히 끊기는 기간은 달라질 수 있어요.
정년 65세 연장은 이미 확정됐나요?
아직 확정된 제도로 볼 수 없습니다.
정년을 단계적으로 높이거나 재고용을 연결하는 여러 방안이 논의되고 있어요.
따라서 특정 연도부터 모든 근로자의 정년이 자동으로 65세가 된다고 미리 계산하지 않는 것이 좋습니다.
국민연금을 5년 먼저 받으면 얼마가 줄어드나요?
5년 먼저 받으면 정상 연금액의 약 70% 수준이 됩니다.
1년 앞당길 때마다 약 6%씩 줄어들기 때문에 당장의 생활비와 이후 월 연금액을 함께 비교해야 해요.
정년이 늘어나면 국민연금도 자동으로 더 내게 되나요?
정년이 늘어난다고 국민연금 가입기간이 자동으로 같은 만큼 늘어난다고 단정할 수는 없습니다.
60세 이후 가입기간을 더 채울 수 있는지와 국민연금 가입 제도가 함께 바뀌는지를 따로 살펴봐야 해요.
소득공백 대비에서 가장 먼저 계산할 것은 무엇인가요?
예상 퇴직 나이와 국민연금 시작 나이 사이의 기간부터 계산하면 돼요.
그다음 그 기간의 월 생활비를 곱해 필요한 자금을 잡으면 퇴직연금이나 개인연금을 얼마나 먼저 써야 할지 판단하기 쉬워집니다.
정년 65세 연장 총정리: 내 퇴직 시점과 국민연금은 확인하기