주택청약종합저축 vs 청년드림주택청약의 차이는 청약 기능보다 가입 조건과 저축 혜택에서 큽니다.
만 19세부터 34세까지이고 직전년도 연소득 5천만원 이하인 무주택자라면 청년주택드림청약통장의 우대금리와 비과세 혜택을 검토할 수 있습니다.
이미 일반 통장을 가지고 있다면 해지해서 처음부터 다시 만들기보다 전환 가능 여부와 기존 기록이 어떻게 이어지는지를 먼저 보는 것이 중요합니다.
두 통장은 무엇이 가장 다른가요?
청약을 넣는 기본 기능은 비슷하지만, 청년주택드림청약통장은 주택청약종합저축의 청년 대상 우대 상품이라 기본 청약 기능을 유지하면서 금리·비과세 혜택이 더 붙습니다.
| 비교 항목 | 주택청약종합저축 | 청년주택드림청약통장 |
|---|---|---|
| 가입 대상 | 청년드림처럼 나이·소득·무주택 가입 제한이 없습니다. | 만 19~34세이고, 직전년도 연소득 5천만원 이하이며, 무주택자여야 합니다. |
| 금리 | KB국민은행은 2026년 6월 23일 기준 2년 이상 연 3.1%로 안내합니다. | 우대 조건을 충족하면 최대 연 4.5%를 적용받을 수 있습니다. |
| 월 납입 가능액 | 월 2만원부터 50만원까지 납입할 수 있습니다. | 월 2만원부터 100만원까지 납입할 수 있습니다. |
| 소득공제 | 요건을 충족하면 소득공제를 받을 수 있습니다. | 일반 통장과 같은 소득공제 기준을 적용받습니다. |
| 이자소득 비과세 | 청년드림과 같은 이자소득 비과세 혜택은 없습니다. | 별도 요건을 충족하면 이자소득 500만원까지 비과세 혜택을 받을 수 있습니다. |
| 당첨 후 연계 | 일반 주택금융 상품을 따로 검토해야 합니다. | 요건을 충족하면 청년주택드림대출 연계를 검토할 수 있습니다. |
주택청약종합저축 금리는 시점에 따라 바뀔 수 있으므로, 비교할 때는 가입하거나 전환하는 날의 취급은행 고시금리를 다시 확인하는 것이 안전합니다.
두 통장을 각각 하나씩 동시에 보유하는 방식은 아니며, 주택청약 관련 통장은 금융기관을 통틀어 1인 1계좌가 원칙입니다.
청년주택드림청약통장은 누가 가입할 수 있나요?
가입하려면 나이, 소득, 무주택 세 가지 조건을 함께 봐야 합니다.
나이는 만 19세부터 34세까지이며, 병역을 이행했다면 최대 6년까지 병역기간을 연령 계산에서 빼서 볼 수 있습니다.
소득은 직전년도 신고소득이 있는 근로·사업·기타소득자로서 연소득 5천만원 이하여야 합니다.
주택은 가입 시점에 본인 명의 주택이 없는 무주택자여야 합니다.
학생인지 직장인인지만으로 가입 가능 여부가 정해지는 것은 아니며, 학생이라도 직전년도 신고소득과 무주택 등 실제 자격을 봐야 해요.
금리와 세제 혜택은 얼마나 차이 나나요?
조건에 맞는 청년이라면 가장 눈에 띄는 차이는 최대 연 4.5% 우대금리와 이자소득 비과세 가능성입니다.
청년주택드림 우대금리는 가입기간과 무주택기간 등에 따라 적용되며, 가입기간 2년 이상이면 원금 5천만원 한도에서 최대 10년까지 우대금리를 받을 수 있습니다.
소득공제는 두 통장이 서로 다른 혜택이 아니라, 요건을 충족하면 연간 납입액 300만원 한도에서 40%까지 같은 기준을 적용받습니다.
소득공제를 받으려면 총급여 7천만원 이하인 무주택세대주가 무주택확인서를 내는 조건을 함께 확인해야 합니다.
비과세는 청년주택드림에 가입했다고 자동으로 붙는 혜택이 아니며, 별도의 소득·유지기간 등 비과세 요건을 따로 충족해야 합니다.
청년주택드림대출도 통장 가입만으로 확정되는 혜택이 아니라, 당첨 후 대출 자격과 대상 주택 조건을 다시 충족해야 해요.
기존 주택청약종합저축을 바꾸면 기록은 어떻게 되나요?
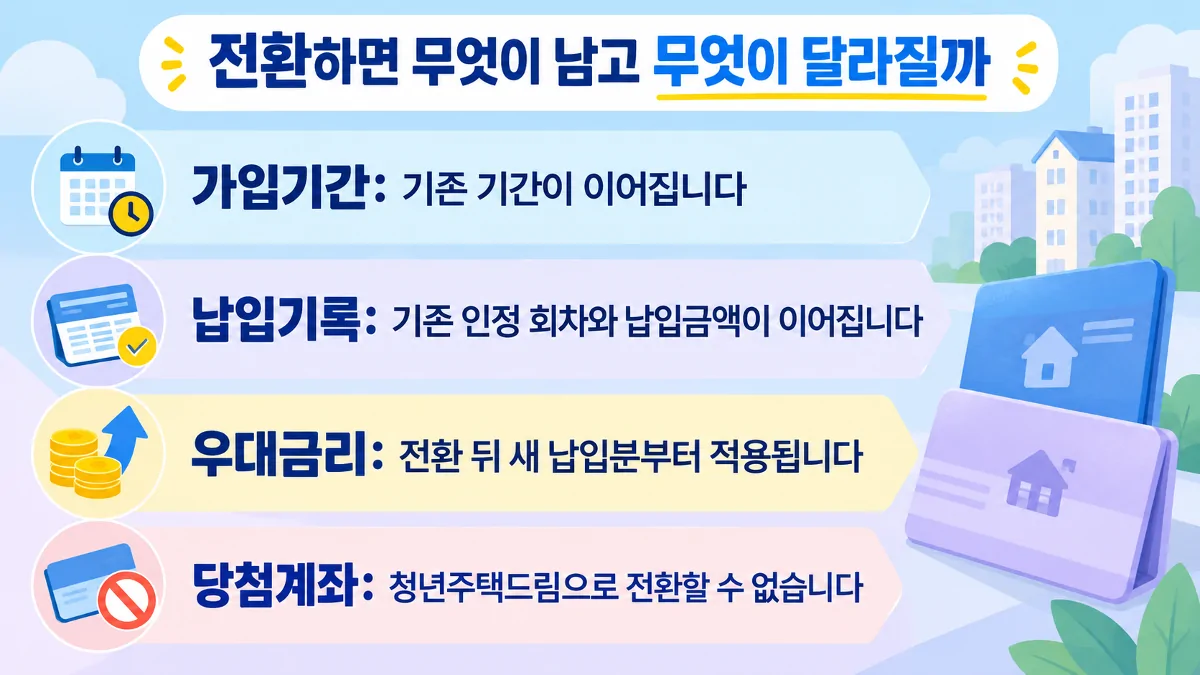
가입 요건을 충족하면 기존 주택청약종합저축을 청년주택드림청약통장으로 전환할 수 있고, 가입기간과 인정 회차, 기존 납입금액은 이어지는 방식으로 처리됩니다.
다만 기존에 쌓인 원금까지 청년드림 우대금리가 소급되는 것은 아니며, 전환 전에 모은 원금에는 기존 통장 이율이 적용되고 전환 뒤 새 납입분부터 우대금리를 보는 방식입니다.
기존 주택청약종합저축이 이미 당첨에 사용된 계좌라면 청년주택드림 전환 대상에서 제외됩니다.
기존 청년우대형 주택청약종합저축 가입자는 따로 신청하지 않아도 청년주택드림청약통장으로 자동 전환됩니다.
신청 경로는 취급은행에 따라 다를 수 있으며, 국토교통부 안내는 은행 방문 전환을 설명하고 KB국민은행은 모바일 앱에서도 전환 기능을 안내하고 있습니다.
내 상황에서는 어느 쪽을 고르면 될까요?
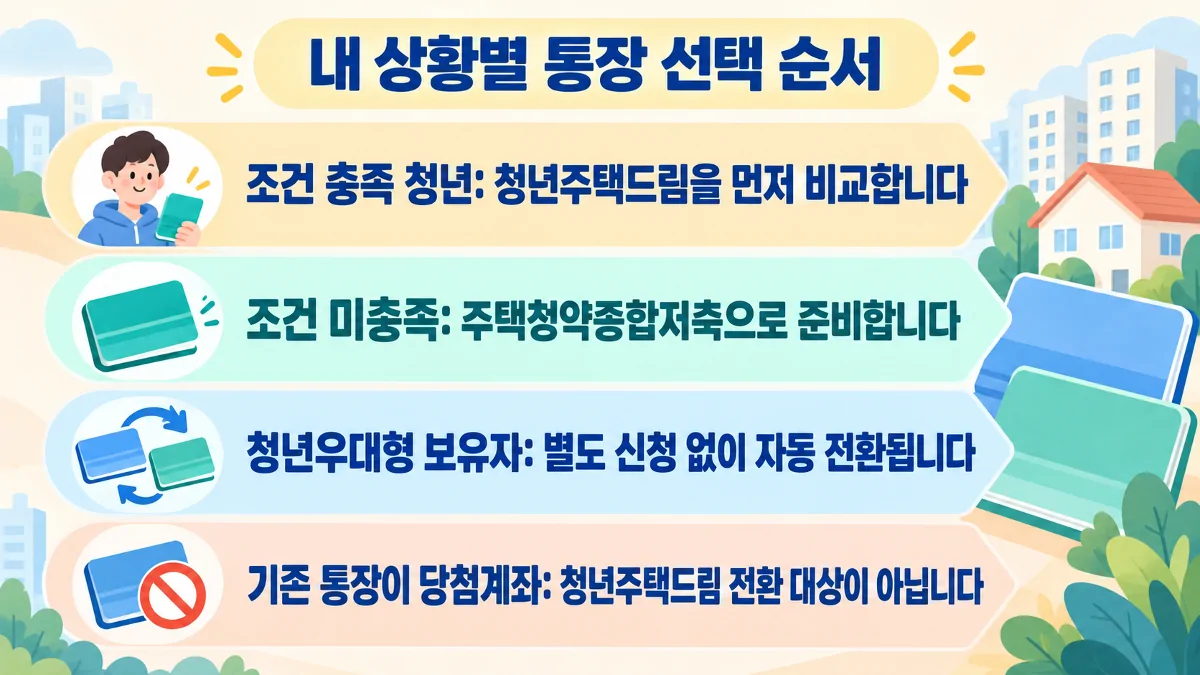
청년드림 가입 요건을 모두 충족한다면 일반 통장보다 추가 혜택이 있는 청년주택드림청약통장을 먼저 비교해보세요.
| 내 상황 | 우선 볼 선택 | 이유 |
|---|---|---|
| 만 19~34세, 연소득 5천만원 이하, 무주택 | 청년주택드림청약통장 | 가입 자격을 충족하므로 우대금리와 비과세 가능성을 함께 볼 수 있습니다. |
| 나이·소득·무주택 조건 중 하나라도 충족하지 못함 | 주택청약종합저축 | 일반 통장은 청년드림의 가입 제한 없이 청약 준비를 이어갈 수 있습니다. |
| 기존 일반 청약통장을 오래 유지 중 | 전환 가능 여부 확인 | 별도 해지 후 신규보다 기존 가입기간과 납입 기록을 이어가는 전환이 중요합니다. |
| 기존 청년우대형 통장 보유 | 별도 전환 신청 불필요 | 청년주택드림청약통장으로 자동 전환됩니다. |
| 기존 통장이 당첨계좌 | 일반 통장 상태 확인 | 청년주택드림 전환 대상이 아닙니다. |
금리만 보고 바꾸기보다, 앞으로 청약을 계속할 계획인지와 비과세 요건까지 함께 보면 실제로 체감하는 차이를 더 정확하게 판단할 수 있어요.
전환 전에 무엇을 확인하면 되나요?
전환을 고민한다면 아래 순서대로 보면 불필요한 해지나 잘못된 비교를 피하기 쉽습니다.
- 나이가 만 19~34세 범위에 들어가는지 확인합니다.
- 직전년도 신고소득이 있고 연소득 5천만원 이하인지 확인합니다.
- 가입 시점에 무주택자인지 확인합니다.
- 현재 통장이 당첨계좌인지 아닌지 확인합니다.
- 비과세까지 원한다면 가입 자격과 별도로 비과세 요건을 다시 확인합니다.
기존 통장을 단순 해지한 뒤 새 통장을 만드는 것과 전환은 같지 않으므로, 기존 기록을 이어가려면 전환 방식으로 처리되는지를 먼저 확인하세요.
함께 보면 좋은 글
자주 묻는 질문
주택청약종합저축과 청년주택드림청약통장을 둘 다 가질 수 있나요?
둘 다 동시에 보유하는 방식은 아닙니다.
주택청약 관련 통장은 금융기관을 통틀어 1인 1계좌 원칙이 적용됩니다.
학생도 청년주택드림청약통장에 가입할 수 있나요?
학생이라는 신분만으로 결정되지는 않아요.
직전년도 신고소득이 있는지, 연소득이 5천만원 이하인지, 무주택자인지를 함께 봐야 합니다.
일반 청약통장에서 바꾸면 가입기간이 처음부터 다시 시작하나요?
전환이라면 기존 가입기간과 인정 회차, 납입금액이 이어집니다.
그래서 기존 통장을 임의로 해지하고 새로 가입하는 것과는 다릅니다.
청년주택드림에 가입하면 비과세를 바로 받을 수 있나요?
가입만으로 비과세가 자동 적용되지는 않습니다.
비과세에 필요한 별도 소득·유지기간 요건을 충족해야 합니다.
청년드림 조건이 맞으면 무조건 전환하는 게 좋나요?
우대 혜택은 더 크지만 전환 여부는 현재 통장 상태까지 함께 봐야 합니다.
특히 당첨계좌인지, 기존 기록을 전환으로 이어갈 수 있는지부터 확인해보세요.
정리하면 어떤 선택이 맞나요?
청년드림 자격을 충족하고 아직 당첨에 사용하지 않은 일반 청약통장을 가지고 있다면 기존 기록을 살리는 전환을 먼저 검토해볼 만합니다.
자격이 맞지 않는다면 주택청약종합저축을 유지하면서 청약 준비를 이어가면 되고, 금리나 세제 혜택은 신청 시점의 최신 조건을 다시 확인하면 됩니다.


